





Головний висновок
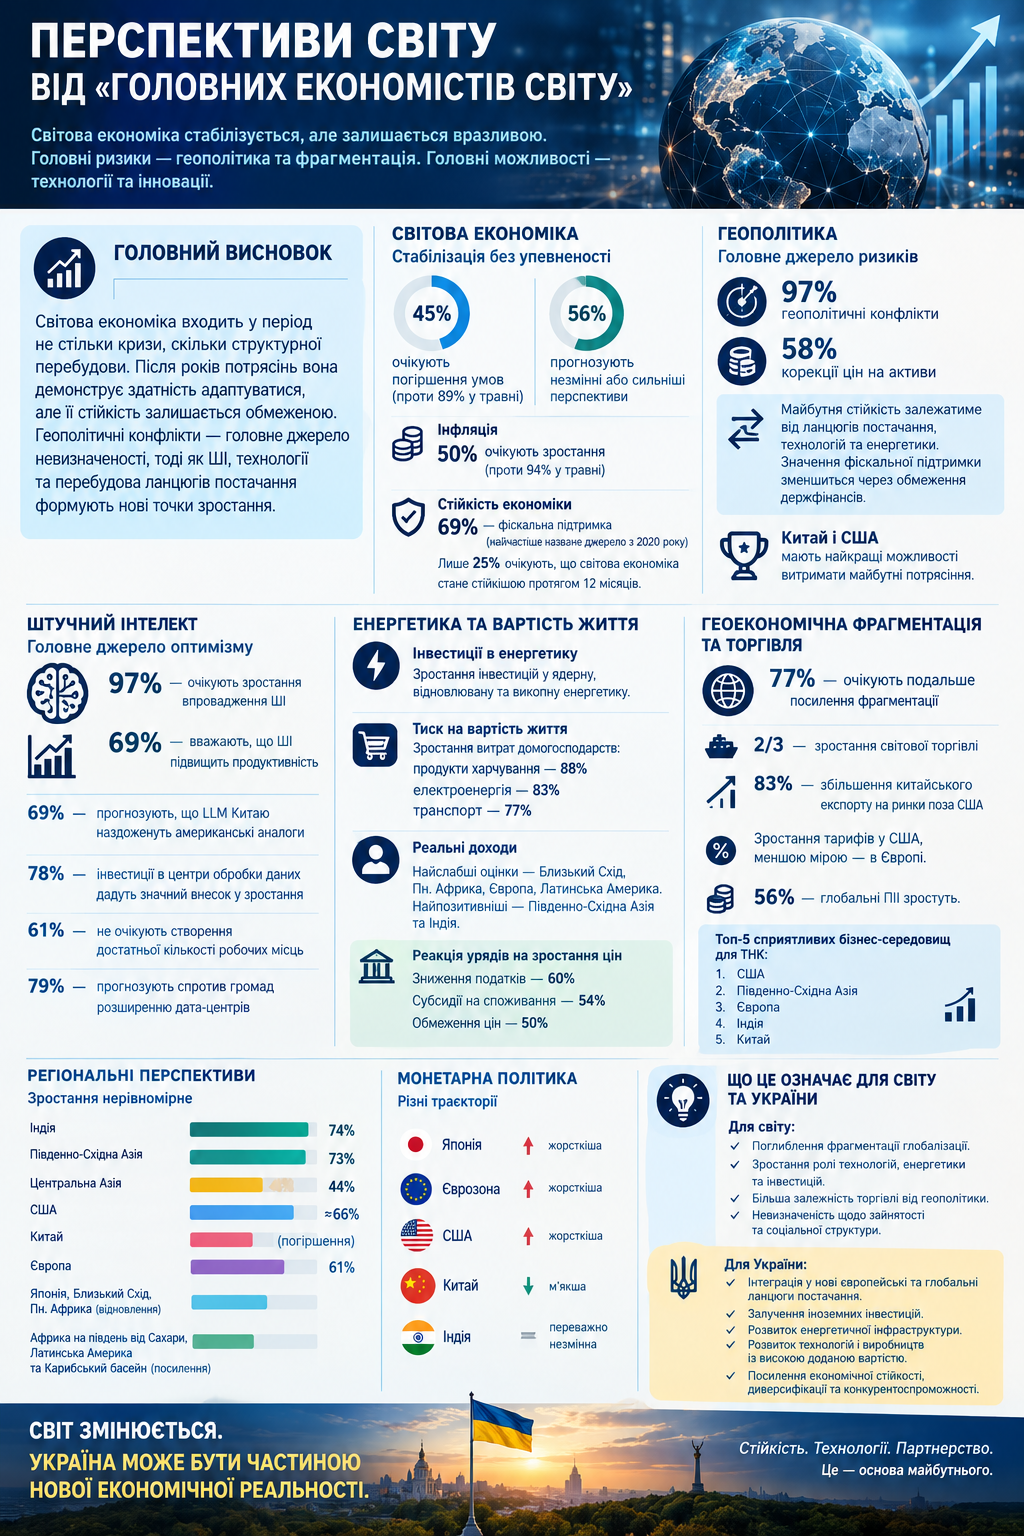
Вересневі оцінки головних економістів світу свідчать про поступову стабілізацію глобальної економіки, але не про повернення до передбачуваності. Після кількох років пандемії, війни, енергетичних шоків, інфляції та торговельних конфліктів світова економіка демонструє здатність адаптуватися, однак її стійкість залишається обмеженою. Геополітичні конфлікти стають головним джерелом невизначеності, тоді як штучний інтелект, технологічні інвестиції та перебудова ланцюгів постачання формують нові точки економічного зростання.
Світова економіка: стабілізація без упевненості
У вересневому випуску 2026 року оцінки перспектив світової економіки демонструють ознаки стабілізації. Хоча 45% опитаних головних економістів усе ще очікують погіршення економічних умов протягом наступних 12 місяців — порівняно з 89% у травні, — уже 56% прогнозують незмінні або сильніші перспективи.
Очікування щодо інфляції також пом’якшилися: частка респондентів, які прогнозують зростання світової інфляції, скоротилася до 50% проти 94% у травні.
Стійкість світової економіки до послідовних потрясінь забезпечувалася поєднанням політичної підтримки та адаптації економічних систем.
Фіскальна підтримка залишається найчастіше названим джерелом стійкості з 2020 року — її відзначили 69% респондентів. Далі йдуть диверсифікація економіки та гнучкість ланцюгів постачання. Водночас лише 25% опитаних головних економістів очікують, що світова економіка стане стійкішою протягом наступних 12 місяців.
Геополітика як головне джерело ризиків
Геополітичні конфлікти залишаються головним джерелом невизначеності: їх назвали 97% респондентів. На другому місці — корекції цін на активи, які відзначили 58%.
Очікується, що майбутня стійкість світової економіки дедалі більше залежатиме від гнучкості ланцюгів постачання, технологічного розвитку та адаптації енергетичних ринків. Водночас значення фіскальної підтримки, ймовірно, скорочуватиметься через обмеження державних фінансів.
Китай і США вважаються країнами, які мають найкращі можливості для того, щоб витримати майбутні економічні потрясіння.
Штучний інтелект як головне джерело оптимізму
Штучний інтелект залишається головним джерелом оптимізму щодо глобального економічного розвитку. Протягом наступних 12 місяців 97% респондентів очікують зростання масштабів його впровадження, а 69% вважають, що технологія забезпечить відчутне підвищення продуктивності.
Очікується скорочення технологічного розриву між Китаєм і США: 69% опитаних прогнозують, що великі мовні моделі (LLM) Китаю повністю наздоженуть американські аналоги.
Переваги впровадження ШІ, як очікується, проявляться в усіх галузях протягом наступних трьох років, хоча цифрові сектори залишатимуться лідерами.
78% респондентів очікують, що інвестиції в центри обробки даних зроблять значний внесок у глобальне економічне зростання. Водночас 61% не очікують співмірного створення нових робочих місць, а 79% прогнозують значний спротив розширенню центрів обробки даних з боку місцевих громад.
Енергетика та вартість життя
Респонденти також очікують зростання глобальних інвестицій у ядерну енергетику, відновлювані джерела енергії та викопне паливо.
Водночас очікується посилення тиску вартості життя. Більшість головних економістів прогнозує зростання витрат домогосподарств. Найчастіше йдеться про продукти харчування — 88%, електроенергію — 83% та транспорт — 77%.
Очікування щодо динаміки реальних доходів суттєво відрізняються залежно від регіону. Найслабші оцінки спостерігаються на Близькому Сході та в Північній Африці, у Європі, Латинській Америці та Карибському басейні. Натомість Південно-Східна Азія та Індія вирізняються позитивнішими очікуваннями.
Державна реакція на зростання вартості життя
Очікується, що уряди надаватимуть перевагу широким і помітним заходам підтримки населення. Серед них — зниження податків на товари першої необхідності, яке підтримують 60% респондентів, субсидії на споживання — 54%, а також обмеження цін — 50%.
Геоекономічна фрагментація та світова торгівля
Очікується подальше поглиблення геоекономічної фрагментації: 77% респондентів прогнозують її посилення протягом наступного року.
Водночас торгівля та інвестиції продовжують адаптуватися до нових умов. Приблизно дві третини опитаних очікують зростання обсягів світової торгівлі, а 83% — збільшення китайського експорту на ринки за межами США.
Очікується зростання тарифів у США і, меншою мірою, у Європі, тоді як в інших регіонах істотного підвищення тарифних бар’єрів не прогнозується.
За оцінками 56% респондентів, глобальні прямі іноземні інвестиції (ПІІ) зростатимуть.
США очолюють перелік найбільш сприятливих бізнес-середовищ для транснаціональних компаній. За ними йдуть Південно-Східна Азія та Європа, які обидві піднялися на одну позицію. Індія опустилася на четверте місце, а Китай залишився на п’ятому.
Нерівномірні регіональні перспективи
Перспективи регіонального зростання загалом посилилися, але залишаються нерівномірними.
Найсильніші оцінки отримали Індія та Південно-Східна Азія: відповідно 74% і 73% респондентів очікують сильного або дуже сильного зростання. У Центральній Азії, яка посідає третє місце, ця частка становить 44%.
У США близько двох третин респондентів очікують помірного зростання протягом наступних 12 місяців.
Перспективи Китаю погіршилися: стійкий експорт і високотехнологічне виробництво контрастують зі слабким внутрішнім споживанням та інвестиціями.
Європейські перспективи дещо покращилися, але регіон залишається найслабшим: 61% респондентів очікують слабкого або дуже слабкого зростання.
Очікування щодо Японії, Близького Сходу та Північної Африки відновилися, тоді як перспективи Африки на південь від Сахари та Латинської Америки й Карибського басейну посилилися.
Монетарна політика
Траєкторії монетарної політики в різних економіках розходяться. Очікується жорсткіша монетарна політика в Японії, єврозоні та США; м’якша — у Китаї; а в Індії — переважно незмінна.
Що це означає для світу та України
Головний сигнал цих оцінок полягає в тому, що світова економіка входить у період не стільки кризи, скільки структурної перебудови. Глобалізація не зникає, але стає більш фрагментованою: виробничі ланцюги диверсифікуються, торгівля дедалі більше залежить від геополітики, а конкуренція між США та Китаєм переміщується у сферу технологій, енергетики та інвестицій. Одночасно ШІ стає одним із ключових факторів майбутнього економічного зростання, хоча його вплив на зайнятість і соціальну структуру залишається невизначеним.
Для України це означає необхідність враховувати не лише безпосередні наслідки війни, а й масштабну перебудову світової економіки. Важливими стають інтеграція у нові європейські та глобальні ланцюги постачання, залучення іноземних інвестицій, розвиток енергетичної інфраструктури, технологічного сектору та виробництв із високою доданою вартістю. У світі, де геополітична безпека дедалі більше визначає економічні рішення, українська економічна політика також має враховувати питання стійкості, диверсифікації та технологічної конкурентоспроможності.
підготував – Роман ДОЛМАТОВ (Клуб Неореспубліканець)