







«Ми повинні донести до світу меседж про те, що BRICS — це не організація, яка розділяє, а організація, що працює в інтересах людства».
Нарендра Моді на саміті BRICS у 2024 році
- Розширення BRICS до формату BRICS+ є важливим кроком у напрямку біполяризації глобального порядку: 11 країн-членів представляють 37% світового ВВП та 45% населення планети.
- Ініціативи з дедоларизації, включно з використанням національних валют та механізмів, забезпечених сировинними активами, для бартерних операцій і національної торгівлі, кидають виклик домінуванню долара США у світовій торгівлі. Долар США домінував протягом десятиліть — BRICS+ формує основу того, що буде далі.
- Технологічні досягнення, такі як блокчейн і цифрові валюти, надають BRICS+ інноваційні інструменти для трансформації транскордонних фінансових систем.
- BRICS+ є одним із наріжних каменів переходу до геополітично розділеного світу, де геоекономічний суверенітет і можливість вибору переосмислюють глобальну фінансову, економічну, енергетичну та торговельну систему на тлі посилення конкуренції великих держав — США, Китаю та Росії.
- Внутрішні суперечності та геополітичний спротив з боку США залишаються головними перешкодами для створення єдиної валюти або платіжної системи BRICS+. Це десятиліття визначить, чи стане BRICS+ історичною приміткою — чи визначальною силою глобального порядку XXI століття.
- Глобальний фінансовий порядок не є незмінним — той, хто контролює валюту, контролює світ. BRICS+ переписує правила.
Вступ
Група BRICS продовжує трансформуватися у впливовий блок у межах міжнародного порядку, що змінюється. Останнє розширення, у результаті якого Індонезія офіційно стала повноправним членом 7 січня 2025 року, демонструє прагнення блоку зміцнити свій вплив на глобальне врядування, торгівлю та фінанси. Це розширення стало продовженням історичного рішення 2023 року запросити шість додаткових членів — Аргентину, Єгипет, Ефіопію, Іран, Саудівську Аравію та ОАЕ. Водночас Аргентина згодом відмовилася від участі після обрання президентом Хав’єра Мілея, а Саудівська Аравія досі не підтвердила своє членство. Розширення групи демонструє скоординовані зусилля щодо представлення інтересів Глобального Півдня, протидії західним інституціям та просування більш багатополярного світу.
Після приєднання Індонезії BRICS тепер представляє майже половину населення світу та значну частку глобального ВВП (за паритетом купівельної спроможності). Індонезія, як найбільша економіка Південно-Східної Азії та один із лідерів Асоціації держав Південно-Східної Азії (АСЕАН), привносить до блоку важливі географічні, економічні та політичні переваги. Її лідерство в регіональних торговельних угодах і дедалі більша роль у глобальних ланцюгах постачання — особливо у сферах критично важливих мінералів, енергетичної безпеки та цифрової економіки — роблять її цінним доповненням до коаліції BRICS. Це розширення є важливим етапом у збільшенні глобального охоплення BRICS.
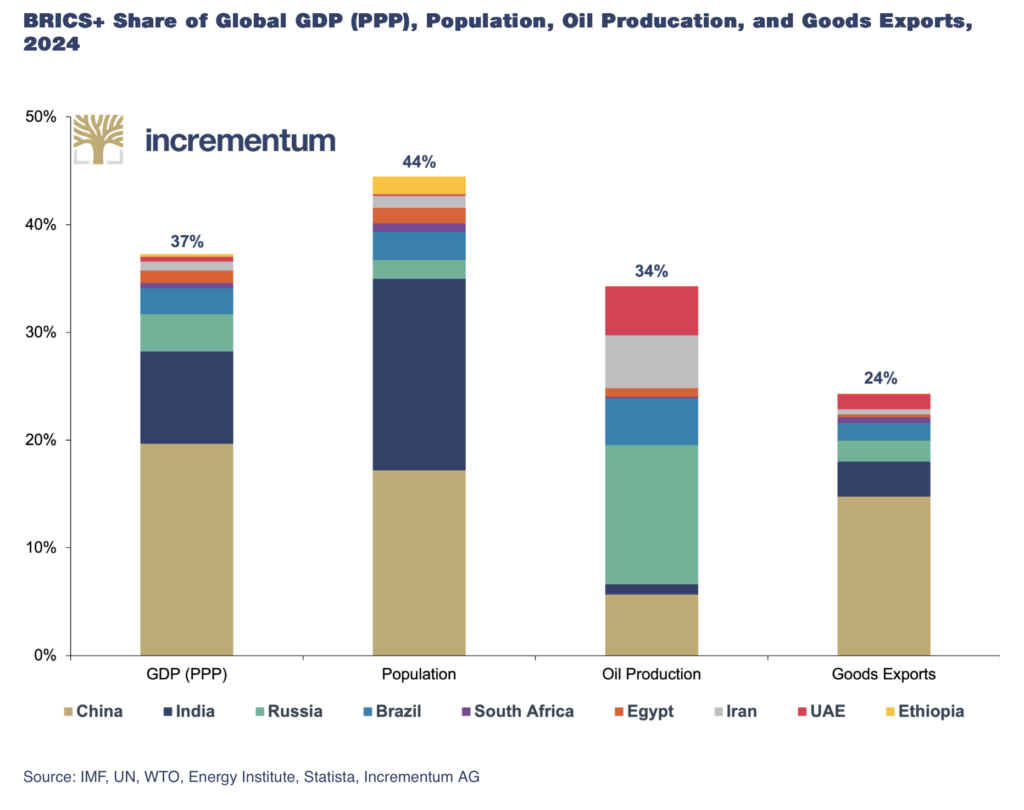
Частка BRICS+ у світовому ВВП (ПКС), населенні, видобутку нафти та експорті товарів, 2024 рік
Джерело: МВФ, ООН, СОТ, Energy Institute, Statista, Incrementum AG.
Розширення впливу BRICS: наступна хвиля потенційних членів
Окрім Індонезії, кілька інших ключових держав Глобального Півдня активно розглядають можливість вступу до BRICS. Серед найбільш помітних кандидатів:
- Туреччина — демонструє дедалі більший інтерес до зближення з BRICS у межах ширшої стратегії диверсифікації зовнішньополітичних зв’язків за межами НАТО та ЄС.
- Нігерія — найбільша економіка та найбільш населена країна Африки — розглядає BRICS як можливість посилити свою геополітичну вагу та отримати доступ до альтернативного фінансування інфраструктури й розвитку.
- Пакистан, який має глибокі економічні та стратегічні зв’язки з Китаєм, шукає альтернативу своїй залежності від західних фінансових інституцій.
- Бангладеш, економіка якого швидко зростає і який має тісні торговельні зв’язки з членами BRICS, передусім Китаєм та Індією, є логічним кандидатом на майбутнє включення.
- Венесуела давно висловлює бажання приєднатися до BRICS, передусім у рамках стратегії протидії західним економічним санкціям та поглиблення енергетичної співпраці з Китаєм, Росією та Іраном.
Ці країни бачать у BRICS можливість диверсифікувати торговельні відносини, отримати доступ до альтернативного фінансування розвитку та зміцнити економічну стійкість в умовах зміни глобального балансу сил. У міру зростання впливу BRICS його здатність трансформувати міжнародну торговельну та фінансову системи дедалі більше кидатиме виклик західноцентричним інституціям, таким як МВФ, Світовий банк і платіжні мережі, що перебувають у значній залежності від SWIFT.
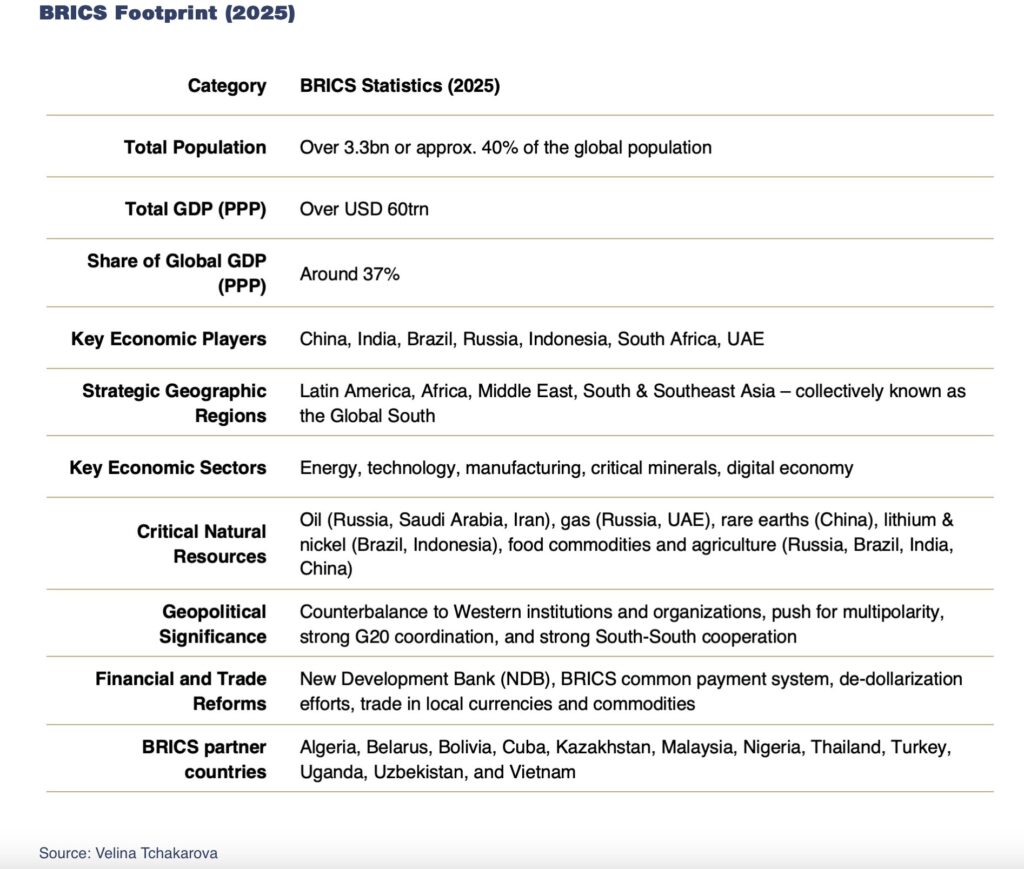
Географія BRICS+ (2025)
Початковий етап розвитку BRICS
Термін BRIC був запропонований британським економістом Джимом О’Нілом у 2001 році. На той час він очолював глобальні економічні дослідження в Goldman Sachs. О’Ніл увів цю абревіатуру у своїй дослідницькій роботі «Building Better Global Economic BRICs», де визначив Бразилію, Росію, Індію та Китай як економіки, що розвиваються і мають потенціал стати значними світовими економічними центрами сили.
Після введення Джимом О’Нілом терміна BRIC у 2001 році група трансформувалася з економічної концепції у політичний і дипломатичний блок. Перший великий політичний етап настав у 2006 році, коли міністри закордонних справ Бразилії, Росії, Індії та Китаю зустрілися на полях Генеральної асамблеї ООН для обговорення спільних викликів і можливостей. Ця зустріч заклала основу для формалізації співпраці та дипломатичного діалогу між країнами BRIC. У 2010 році до об’єднання приєдналася Південна Африка, після чого абревіатура змінилася на BRICS. Протягом наступних п’ятнадцяти років BRICS перетворився на стратегічну платформу економічного співробітництва, політичного діалогу та культурного обміну. Його ключові цілі включають розвиток багатополярності, зменшення залежності від інституцій, домінованих Заходом, і сприяння сталому розвитку.
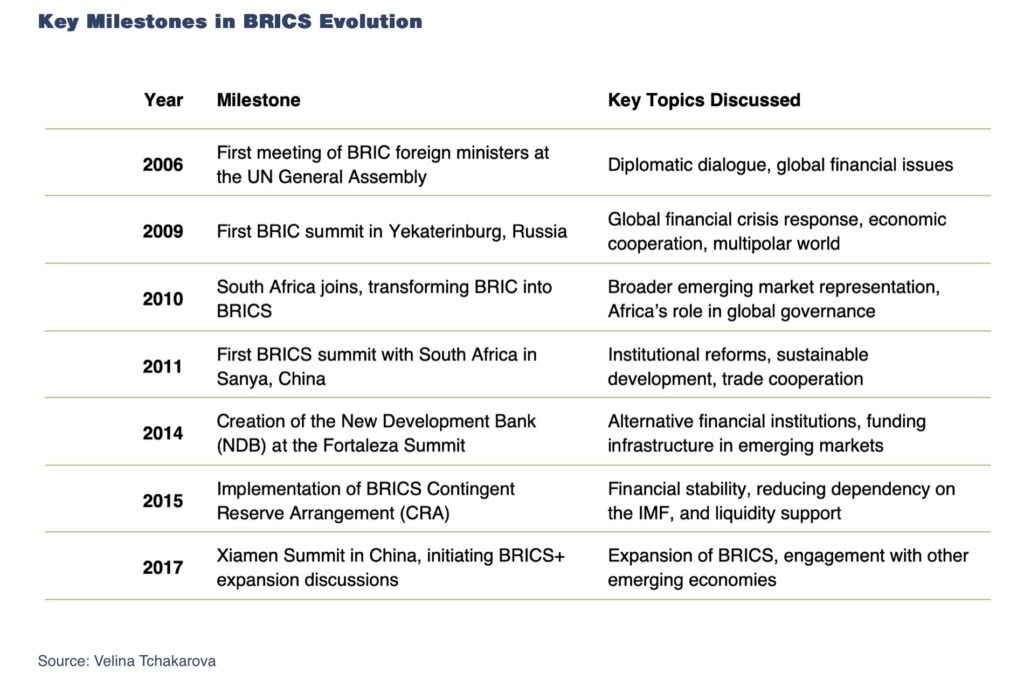
Ключові етапи еволюції BRICS
Основні етапи розвитку BRICS у цей період:
- Світова фінансова криза 2007–2008 років: продемонструвала вразливість глобальної фінансової системи, орієнтованої на долар США, та спонукала BRICS до пошуку альтернатив.
- Новий банк розвитку (2014): багатосторонній банк зі штаб-квартирою в Шанхаї, покликаний фінансувати інфраструктурні проєкти та сталий розвиток у державах-членах.
- Угода про умовні валютні резерви (2015): фінансова «подушка безпеки» обсягом 200 млрд доларів США для подолання проблем із ліквідністю та зменшення залежності від МВФ.
Прогнози Джима О’Ніла щодо економік BRIC значною мірою справдилися протягом останніх двох десятиліть. Одним із його ключових прогнозів було те, що економіки BRIC зростатимуть швидше, ніж країни G7, збільшуючи свою частку світового ВВП. До 2021 року Китай перевищив очікувані темпи зростання, ставши другою за величиною економікою світу, тоді як Індія істотно посилила свій економічний вплив. Сукупна частка країн BRIC у світовому ВВП значно перевищила 8%, зафіксовані у 2001 році, а на Китай припадало понад 18% світового ВВП. Зростання економічної ваги цих країн означало, що їхня фіскальна та монетарна політика почала значно сильніше впливати на глобальні ринки — саме так, як передбачав О’Ніл.
Іншим важливим прогнозом, який справдився, стало твердження О’Ніла про необхідність трансформації глобальних майданчиків вироблення політики, таких як G7, для включення нових економічних центрів сили. Хоча склад G7 залишився незмінним, дедалі більшого значення набув G20, де країни BRICS відіграють важливу роль у глобальних економічних дискусіях. Китай та Індія, зокрема, посилили свій вплив у питаннях міжнародних торговельних переговорів, кліматичних угод та механізмів фінансової стабільності.Формування коаліції BRICS та такі її ініціативи, як створення Нового банку розвитку, додатково підтверджують передбачення О’Ніла про те, що ці економіки вимагатимуть більшого представництва у глобальному економічному врядуванні.
Водночас один із прогнозів Джима О’Ніла не справдився повною мірою: його очікування щодо перетворення Бразилії та Росії на економічні центри сили, співмірні з Китаєм та Індією. Хоча він правильно передбачив стрімке зростання Китаю, Бразилія та Росія зіткнулися з економічною нестабільністю, політичними проблемами та структурними викликами, які стримували їхній довгостроковий розвиток. О’Ніл припускав, що Бразилія та Росія зможуть перевершити окремі економіки G7 за рівнем впливу, однак через два десятиліття обидві країни зіткнулися зі стагнацією. Економіка Бразилії потерпала від неодноразових рецесій, корупційних скандалів та фіскальних прорахунків, тоді як зростання Росії було обмежене геополітичною напруженістю, масштабними санкціями та надмірною залежністю від експорту енергоресурсів. Замість того щоб разом із Китаєм та Індією стати провідними рушіями глобального економічного зростання, Бразилія та Росія значною мірою залишилися ресурсозалежними економіками з нерівномірним розвитком і не досягли тієї економічної домінантності, яку прогнозував О’Ніл.
Інша новаторська праця Джима О’Ніла — «Dreaming With BRICs: The Path to 2050» — містила низку прогнозів, які станом на 2025 рік виявилися значною мірою актуальними й точними. Одним із ключових прогнозів було те, що до 2025 року економіки BRIC становитимуть понад половину ВВП G6 у доларовому вираженні, тобто G7 без Канади. Цей прогноз виявився далекоглядним: Китай та Індія демонстрували стабільне економічне зростання і перетворилися на глобальні економічні центри сили. Китай, зокрема, перевершив очікування, випередивши Німеччину та Японію раніше, ніж прогнозувалося. Індія також продемонструвала потужне зростання завдяки розширенню робочої сили та технологічному розвитку. Зміщення економічної ваги мало значні геополітичні наслідки, вплинувши на торговельну динаміку, глобальні ланцюги постачання та реформування міжнародних економічних інституцій.
Ще одним прогнозом, що справдився, стало зростання значення країн BRIC у глобальних потоках капіталу та інвестиційних можливостях. У своїй роботі О’Ніл передбачав, що зростання доходів та економічна експансія цих країн призведуть до збільшення попиту на капітал та прямі іноземні інвестиції. До 2025 року глобальні інвестори справді переорієнтували значну частину уваги на ринки, що розвиваються, а країни BRICS відіграють дедалі помітнішу роль у фінансових ринках, розвитку інфраструктури та технологічних інвестиціях.
Дипломатичний і політичний розвиток BRICS
У період становлення BRICS між 2006 та 2017 роками низка лідерів і дипломатів відіграли ключову роль у розвитку політичних і дипломатичних контактів усередині блоку. Рушійними силами співпраці BRICS були як політичні лідери, так і дипломатична інституційна взаємодія.
- Володимир Путін (Росія): Росія відіграла центральну роль у формуванні BRIC та проведенні першого саміту у 2009 році. Путін розглядав BRICS як стратегічну противагу західним інституціям, таким як НАТО, G7 та МВФ. Він активно просував економічну, безпекову та геополітичну співпрацю між країнами BRICS.
- Ху Цзіньтао, а згодом Сі Цзіньпін (Китай): за Ху Цзіньтао Китай відіграв важливу роль у залученні Південної Африки до BRICS у 2010 році. Пізніше, за Сі Цзіньпіна, Китай приймав ключові саміти BRICS і просував ідею розширення співпраці у форматі BRICS+.
- Манмохан Сінгх, а згодом Нарендра Моді (Індія): як прем’єр-міністр Індії у 2004–2014 роках Сінгх був одним із перших прихильників фінансової співпраці BRICS, зокрема створення Нового банку розвитку. Прем’єр-міністр Нарендра Моді розглядає BRICS як важливу платформу для багатосторонньої співпраці, економічного зростання та посилення голосу Глобального Півдня у глобальному врядуванні. Індія також наголошувала на інноваціях, технологіях та цифровій економіці в рамках BRICS.
- Луїс Інасіо Лула да Сілва та Ділма Русеф (Бразилія): Бразилія за президентства Лули (2003–2011) була одним із головних прихильників співпраці країн Глобального Півдня. Президентство Русеф (2011–2016) посилило роль BRICS у міжнародній торговельній та фінансовій системах. Під час свого третього президентського терміну Лула позиціонував головування Бразилії в BRICS у 2025 році як можливість просувати багатополярний світовий порядок, приділяючи пріоритетну увагу інклюзивному глобальному врядуванню, просуванню дедоларизації через безпечні платіжні платформи та зміцненню співпраці Південь—Південь у таких сферах, як охорона здоров’я, клімат і штучний інтелект.
- Джейкоб Зума (Південна Африка): після приєднання Південної Африки до BRICS у 2010 році президент Зума активно представляв африканські інтереси в рамках блоку. Південна Африка приймала саміт BRICS у Дурбані у 2013 році та була одним із головних прихильників Нового банку розвитку. Президент Південної Африки Сиріл Рамафоса позиціонував країну як важливого прихильника співпраці Глобального Півдня в рамках BRICS, наголошуючи на економічному партнерстві, багатосторонності та більшому голосі країн, що розвиваються, у глобальному врядуванні.
У період 2017–2025 років BRICS перетворився на більш структуровану ініціативу, спрямовану на трансформацію глобального врядування та протидію західному економічному домінуванню. Новий банк розвитку розширив членство, дозволивши новим країнам отримувати фінансування інфраструктурних проєктів і тим самим збільшивши фінансове охоплення BRICS. У відповідь на фрагментацію світової торгівлі BRICS активізував зусилля з дедоларизації торгівлі, збільшуючи розрахунки в національних валютах, зокрема з використанням китайського юаня та цифрових валютних ініціатив. Геополітичні зміни цього періоду — посилення напруженості між США і Китаєм, санкції проти Росії та глобальний енергетичний перехід — додатково прискорили прагнення BRICS створити альтернативну фінансову й торговельну екосистему.
Крім того, починаючи з 2013 року, президент Путін і президент Сі Цзіньпін особисто координували стратегічну взаємодію між Китаєм та Росією в усіх системно важливих сферах — співпрацю, відому як «DragonBear» («ДраконВедмідь»). Цей розвиток суттєво посилив зростання та вплив BRICS.
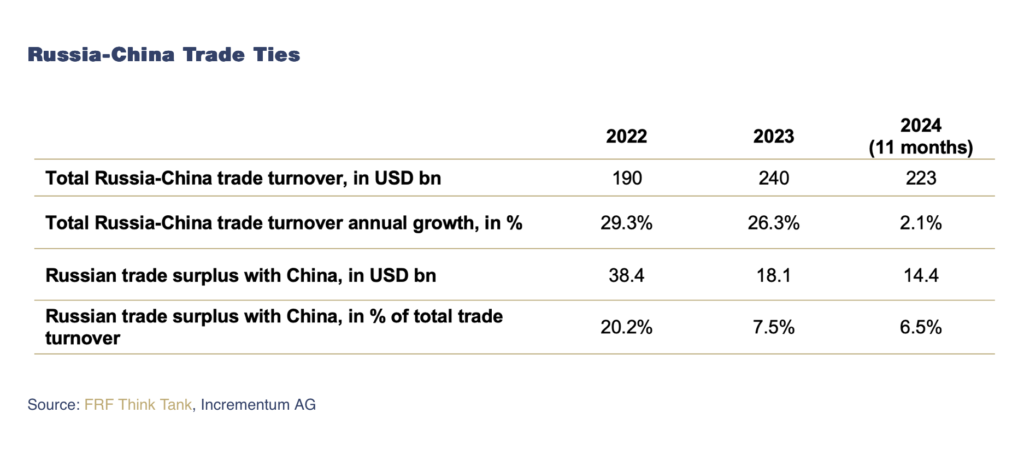
Торговельні зв’язки Росії та Китаю
Джерело: FRF Think Tank, Incrementum AG.
Протягом років BRICS перетворився на стратегічну платформу економічного співробітництва, політичного діалогу та культурного обміну. Його ключові цілі включають розвиток багатополярності, зменшення залежності від західних інституцій та сприяння сталому розвитку. Саміт у Йоганнесбурзі 2023 року став поворотним моментом із розширенням BRICS та новим акцентом на дедоларизації. Саміт BRICS 2024 року в Казані став важливим кроком до посилення економічної та фінансової співпраці між дедалі ширшим складом членів. На саміті було підтверджено зобов’язання збільшувати торгівлю в національних валютах, а спільна декларація привітала використання операцій не в доларах США у торгівлі та фінансових обмінах BRICS+.Обговорення просунулися у напрямку створення фінансової системи обміну повідомленнями, яка потенційно могла б стати альтернативою SWIFT, а Росія висунула пропозиції щодо механізму розрахунків, забезпеченого сировинними активами, для торгівлі золотом, нафтою та стратегічними ресурсами. Новий банк розвитку продовжив розширювати кредитування інфраструктурних проєктів у національних валютах, зменшуючи залежність від західних фінансових інституцій.
Казанський саміт у жовтні 2024 року підкреслив прагнення BRICS+ до:
- реформування глобального врядування, включно з розширенням Ради Безпеки ООН та реформуванням глобальних фінансових інституцій;
- посилення фінансових і торговельних механізмів, включно з розрахунками в національних валютах та альтернативними інвестиційними платформами;
- поглиблення співпраці з Глобальним Півднем, особливо в Африці та Латинській Америці;
- збереження геополітичного нейтралітету та уникнення прямої конфронтації із Заходом.
Водночас саміт продемонстрував наявність структурних суперечностей BRICS+:
- відсутність інституційної узгодженості та політичної єдності;
- відмінність економічних моделей і геополітичних пріоритетів;
- надмірна залежність від Китаю та Росії у визначенні стратегічного курсу.
Напередодні саміту BRICS 2025 року, який мав відбутися в Ріо-де-Жанейро у липні під головуванням Бразилії, очікувалися конкретні результати у сфері фінансової інтеграції та дедоларизації. Ключові напрями мали включати впровадження транскордонних платіжних систем BRICS+, розширення багатосторонніх валютних своп-угод та подальші зусилля з інституціоналізації фінансової автономії блоку. Саміт також мав розглянути геополітичні перегрупування, зокрема у світлі американських тарифів та зміни глобальних торговельних моделей. З огляду на те, що дедалі більше країн прагнуть приєднатися до BRICS+, 2025 рік міг стати переломним моментом у формуванні альтернативного економічного порядку, здатного кинути виклик західному фінансовому домінуванню.
Дедоларизація: прогрес і виклики
Протягом десятиліть долар США був основою глобальної фінансової системи, визначаючи торгівлю, інвестиційні потоки та монетарну політику держав. Домінування долара не лише закріпило економічне лідерство США, а й надало Вашингтону безпрецедентні можливості для застосування фінансових санкцій, використання глобальної торгівлі як інструменту тиску та впливу на монетарну політику з глобальними наслідками. Однак світ змінюється, і BRICS+ перебуває в центрі цієї трансформації.
Чинники, що стимулюють дедоларизацію
Прагнення зменшити залежність від долара США визначається трьома основними імперативами: економічним суверенітетом, геополітичною стійкістю та ефективністю витрат. Домінування долара означає, що монетарна політика США визначає глобальні фінансові умови, часто на шкоду країнам, що розвиваються. Високі процентні ставки у США обмежують глобальну ліквідність, збільшуючи вартість запозичень для країн, що розвиваються, тоді як коливання курсу долара створюють економічну нестабільність у країнах із високим рівнем боргу. Для багатьох членів BRICS+ захист від таких зовнішніх шоків став стратегічною необхідністю.
З геополітичного погляду США перетворили долар на інструмент економічного примусу. Замороження у 2022 році російських валютних резервів на суму 300 млрд доларів стало чітким сигналом для країн, що не належать до Заходу: надмірна залежність від західної фінансової системи може становити ризик. Такі країни, як Китай, Іран та Росія, які історично були об’єктами американських санкцій, активно шукають альтернативи SWIFT — платіжній системі, що перебуває під значним американським впливом. Навіть традиційно нейтральні країни, побоюючись можливості Вашингтона в односторонньому порядку відрізати їх від глобальних фінансів, обережно досліджують можливості дедоларизації як спосіб захисту від майбутніх геополітичних ризиків.
Окрім суверенітету та безпеки, дедоларизація має й очевидні економічні переваги. Розрахунки в національних валютах усувають витрати, пов’язані з коливаннями валютних курсів, і зменшують транзакційні витрати. Механізми розрахунків, забезпечені сировинними активами, у яких торгівля прив’язується до таких активів, як золото, нафта або рідкісноземельні метали, можуть додатково підвищувати фінансову стабільність. Такий підхід створює захист від інфляції, забезпечуючи збереження внутрішньої вартості торговельних розрахунків BRICS+ без залежності від монетарної політики однієї країни.
Формування фінансової інфраструктури постдоларової системи
Хоча повномасштабна відмова від долара США залишається далекою перспективою, країни BRICS+ уже впроваджують практичні фінансові інновації для посилення автономії. Двостороння торгівля в національних валютах набирає обертів. У другій половині серпня 2024 року частка національних валют у двосторонній торгівлі між Китаєм та Росією перевищила 95%, тоді як Індія створила механізм рупія—рубль для оплати російської нафти. Аналогічно Бразилія та Китай формалізували угоди щодо проведення торгівлі безпосередньо в юанях і реалах, оминаючи долар США. Навіть енергетичні операції — історично доміновані «нафтодоларом» — змінюються: ОАЕ та Індія вперше провели розрахунки за нафту в рупіях.
Для доповнення цих зусиль BRICS+ активно розробляє альтернативні фінансові системи обміну повідомленнями та платіжні системи, щоб обійти SWIFT. Росія запропонувала BRICS Bridge — транскордонну платіжну систему, покликану забезпечити операції між державами-членами без залежності від американського контролю. Китай, своєю чергою, розширює власну систему транскордонних міжбанківських платежів CIPS, позиціонуючи її як прямого конкурента SWIFT. Новий банк розвитку також почав надавати кредити в національних валютах, зменшуючи залежність від фінансування, номінованого в доларах США.
Попри цей прогрес, концепція спільної валюти BRICS залишається невизначеною. Обговорювалися можливості створення спільної резервної валюти, прив’язаної до кошика валют країн BRICS+ та сировинних активів, але технічні й політичні виклики є надзвичайно складними. На Китай припадає 62% ВВП десяти країн BRICS+, що породжує побоювання щодо домінування Пекіна в будь-якій потенційній валютній системі.Водночас Індія залишається обережною і не хоче поступатися фінансовим суверенітетом блоку, в якому провідну роль відіграє її головний геополітичний конкурент — Китай.
BRICS+ і дедоларизація глобальних валютних резервів
Країни BRICS+ стали одним із ключових учасників глобального процесу дедоларизації, контролюючи приблизно 42% світових валютних резервів центральних банків. Однак, хоча група активно скорочує залежність від долара США, її альтернативні стратегії залишаються обмеженими. Золото є основною альтернативою долару у резервах BRICS+, але попри постійне накопичення на нього припадає лише 10% загальних резервів — удвічі менше за середній глобальний показник. Якби центральні банки BRICS+ подвоїли свої золоті резерви, це могло б спричинити різке зростання світового попиту, однак практичні обмеження, зокрема обмежені виробничі потужності, можуть перешкоджати такому розширенню. Тим часом спроби перетворити валюти BRICS+ на повноцінні резервні активи стикаються з обмеженнями: зовнішні зобов’язання блоку становлять лише 6% світового зовнішнього боргу, тоді як на США припадає 21%.
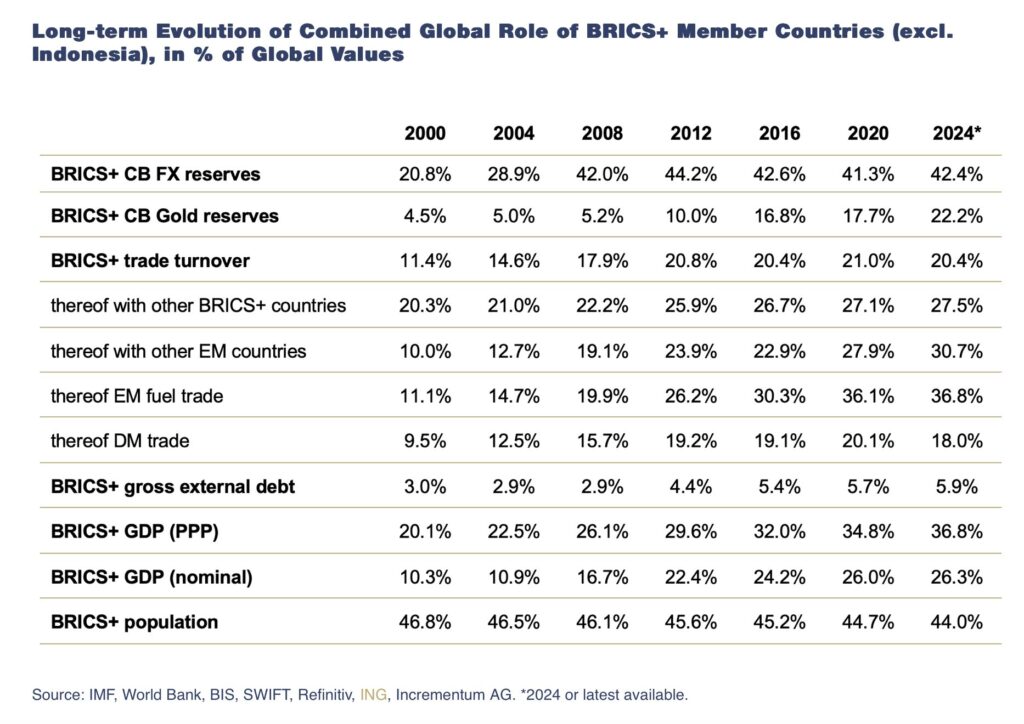
Довгострокова еволюція сукупної глобальної ролі країн BRICS+ (без Індонезії), % від світових показників
Джерело: IMF, World Bank, BIS, SWIFT, Refinitiv, ING, Incrementum AG. 2024 рік або останні доступні дані.
Обмеження дедоларизації
Окрім валютних резервів, BRICS+ розширює свій вплив у світовій торгівлі, особливо на ринках палива. На блок припадає 37% торгівлі паливом серед країн, що розвиваються, що робить його одним із ключових рушіїв торговельної дедоларизації. Однак ширший вплив залишається обмеженим структурними факторами. Країни BRICS+ виробляють близько 30% світової нафти. Якщо Саудівська Аравія погодиться на запрошення приєднатися до BRICS+, цей показник зросте більш ніж на третину — до 42%, що відповідатиме сукупному видобутку США, Канади та Мексики, де торгівля переважно здійснюється в доларах.
Крім того, на BRICS+ припадає лише 20% світової торгівлі, порівняно з 60% часткою розвинених ринків, що обмежує здатність блоку диктувати умови міжнародної торгівлі. Хоча внутрішня торгівля BRICS+ зростає, а перевага дедалі частіше надається таким національним валютам, як китайський юань, використання валют BRICS+ у глобальних операціях залишається відносно невеликим. Використання цифрових валют центральних банків (CBDC) як інструменту дедоларизації є довгостроковою перспективою, а не безпосередньою загрозою домінуванню долара США. Попри зростання фінансової автономії, BRICS+ усе ще далекий від фундаментального підриву панування долара США у міжнародній торгівлі та фінансах.
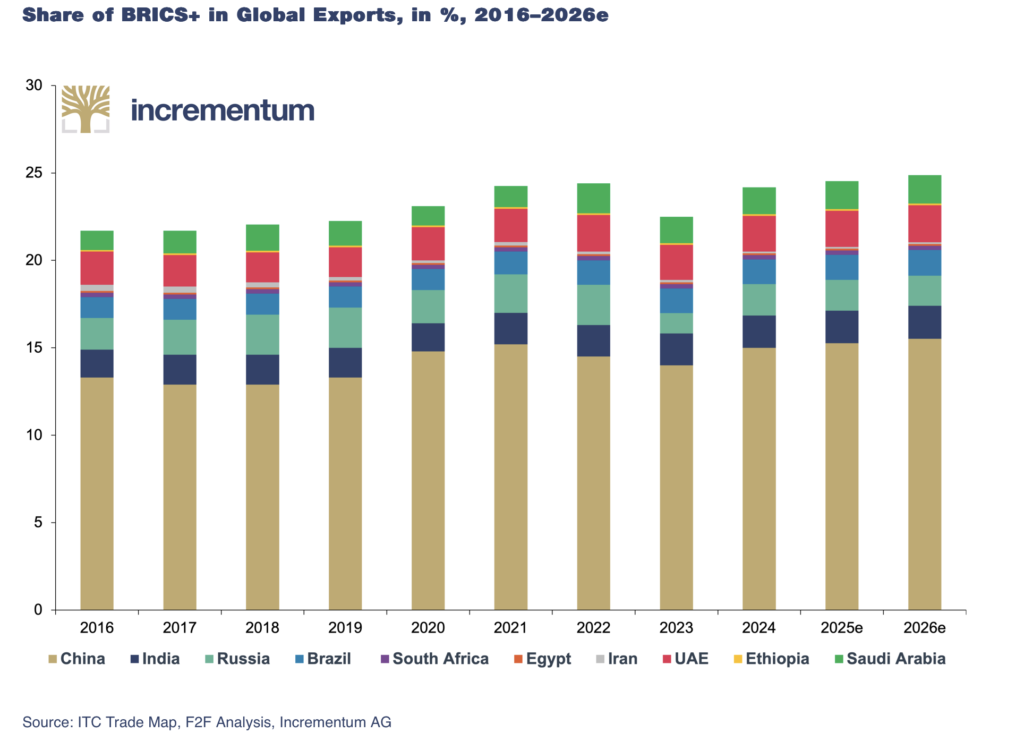
Частка BRICS+ у світовому експорті, %, 2016–2026e
Джерело: ITC Trade Map, F2F Analysis, Incrementum AG.
Перешкоди на шляху до дедоларизованого майбутнього
Попри зростання динаміки, низка структурних бар’єрів перешкоджає безперешкодному переходу від долара США. Сила американської фінансової системи залишається потужною опорою глобальної торгівлі та інвестицій. Високі процентні ставки Федеральної резервної системи зробили активи, номіновані в доларах США, привабливішими, стримуючи надто швидку диверсифікацію резервів країн, що розвиваються. У таких країнах, як Бразилія та Південна Африка, фінансовий сектор залишається тісно інтегрованим з американськими ринками, що робить різкий перехід до дедоларизації ризикованим.
Крім того, BRICS+ не має інституційних механізмів, необхідних для підтримки повноцінного альтернативного фінансового порядку. На відміну від МВФ, блок не має кредитора останньої інстанції, здатного забезпечувати ліквідність під час економічних криз. Кредитні та своп-угоди між країнами BRICS залишаються недостатньо розвиненими, що обмежує фінансову інтеграцію. Водночас залежність від SWIFT залишається значною перешкодою, оскільки більшість глобальних транзакцій і далі проходить через фінансову інфраструктуру, контрольовану США.
Внутрішня фрагментація BRICS+ також ускладнює фінансову координацію. Китай та Індія залишаються геополітичними конкурентами з неврегульованими територіальними суперечками та різними баченнями глобального лідерства, попри успішну нормалізацію двосторонніх відносин у 2024 році. Бразилія та Південна Африка мають тісні економічні зв’язки із Заходом, що робить їх обережними щодо повного приєднання до фінансових ініціатив під проводом Китаю. Нові члени BRICS+, такі як ОАЕ та Єгипет, намагаються балансувати між тісними безпековими партнерствами зі США та одночасним зближенням з економічною стратегією BRICS. Крім того, започатковане зближення між США та Росією за другого президентського терміну Дональда Трампа створило стратегічну невизначеність усередині BRICS+, потенційно послаблюючи внутрішню згуртованість блоку, оскільки його члени переосмислюють свої геополітичні орієнтації в умовах зміни відносин між США та Росією.
Повернення Трампа: непередбачуваний фактор у процесі дедоларизації
Повернення Дональда Трампа на посаду президента США у 2025 році створює новий рівень невизначеності.Його нещодавні погрози запровадити 100-відсоткові тарифи проти країн BRICS+, які прагнуть замінити долар США, можуть суттєво порушити торговельні відносини. Найбільше постраждав би Китай як найбільший експортер до США, що могло б додатково загострити американсько-китайську торговельну війну. Індія та Бразилія, які підтримують міцні економічні зв’язки зі США, могли б опинитися перед стратегічним вибором між поглибленням інтеграції з BRICS+ та збереженням доступу до американського ринку. Водночас режим американських тарифів щодо країн BRICS+ станом на квітень 2025 року залишався складним і динамічним. Універсальний 10-відсотковий тариф було запроваджено щодо імпорту з більшості країн, за винятком Росії, тоді як для окремих секторів — автомобілів, сталі, алюмінію та автокомпонентів — діяли вищі тарифи у 25%. Тарифи на китайські товари були особливо високими, досягаючи сукупних 245%, тоді як Китай у відповідь підвищив тарифи до 125%. Адміністрація Трампа також розпочала розслідування щодо національної безпеки, пов’язані з імпортом комп’ютерних чипів і фармацевтичної продукції, що могло призвести до нових тарифів у цих секторах. Ці заходи спричинили значну нестабільність на ринках і посилили торговельну напруженість між США та країнами BRICS+.
Для Південної Африки та нових членів BRICS+, таких як ОАЕ та Єгипет, риторика торговельної війни Трампа створює додаткові ризики. Відповідні заходи Вашингтона можуть призвести до торговельних обмежень, санкцій або призупинення преференційних торговельних угод, таких як African Growth and Opportunity Act (AGOA), що забезпечує безмитний доступ до американського ринку. Ці ризики можуть уповільнити дедоларизацію, змушуючи деяких членів BRICS+ діяти обережніше у процесі фінансової переорієнтації.Паралельні дипломатичні ініціативи адміністрації Трампа — передусім зближення США та Росії й відновлення переговорів з Іраном — додатково ускладнюють динаміку BRICS+. Потенційна поява американо-російської осі «EagleBear» («ОрелВедмідь») — хоча й нереалістична в короткостроковій перспективі — створює стратегічну невизначеність усередині блоку, особливо якщо Москва почне віддалятися від Пекіна.
Майбутнє: новий фінансовий порядок чи фрагментований перехід?
У міру того як BRICS+ долає внутрішні суперечності, зовнішній тиск та логістичні складнощі побудови незалежної фінансової системи, питання полягає не в тому, чи буде долар США замінено, а в тому, наскільки зменшиться його вплив. Розвиток альтернативних фінансових екосистем, цифрових валют та механізмів торгівлі, забезпечених сировинними активами, свідчить про поступовий рух світу до більш децентралізованої фінансової системи.
Для глобальних інвесторів, керуючих хедж-фондами та стратегів із питань ризиків фінансова еволюція BRICS+ має серйозні наслідки. Послаблення долара США може призвести до більшої валютної волатильності, змінити механізми ціноутворення на сировинні товари та вплинути на інвестиційні потоки між Заходом і ринками, що розвиваються. Зростання регіональних платіжних мереж і цифрових механізмів розрахунків може кинути виклик домінуванню долара, змушуючи транснаціональні корпорації переглядати свою залежність від американської фінансової політики.
Зрештою, успіх дедоларизації залежатиме від здатності BRICS+ сформувати узгоджену фінансову стратегію, витримати геополітичну відповідь та побудувати стійкі економічні інституції. Світ спостерігає перший за десятиліття серйозний виклик домінуванню долара США. Хоча панування долара далеко не завершилося, основи багатополярного фінансового порядку вже формуються. Додаткова складність, пов’язана з геополітичною стратегією Трампа — зокрема зусиллями щодо припинення вогню в Україні та Газі, — може змінити дипломатичні розрахунки окремих членів BRICS+, створюючи можливості для укладання угод і водночас випробовуючи стратегічну єдність та згуртованість блоку.
Нові фактори та можливості у 2025 році
Однією з найбільш обговорюваних стратегій у межах BRICS+ є створення механізму розрахунків, забезпеченого сировинними активами. Така пропозиція дозволила б державам-членам здійснювати торгівлю через систему, забезпечену матеріальними активами — золотом, продовольством, енергоресурсами та рідкісноземельними металами. На BRICS+ припадає 74,2% світових запасів рідкісноземельних елементів, а на Китай — 40%. Це могло б створити стабільну альтернативу долару США без необхідності негайного запровадження спільної валюти. Прив’язка транзакцій до реальних сировинних активів могла б зменшити інфляційні ризики та спекулятивну волатильність, характерні для фіатних валют. Вона також забезпечила б країнам BRICS+ певний захист від коливань американської монетарної політики, яка історично визначала глобальні потоки капіталу та економічну стабільність. Однак така система стикається з істотними перешкодами, зокрема проблемою стабільності цін на сировинних ринках, обмеженою ліквідністю та ймовірністю західної протидії, спрямованої на перешкоджання її впровадженню.
Іншим важливим фактором майбутнього BRICS+ є інтеграція технології блокчейн у транскордонні платежі.Ця інновація потенційно здатна докорінно змінити фінансові розрахунки, запропонувавши децентралізовану альтернативу західним системам на кшталт SWIFT. Розширення блокчейн-мереж для платежів, включно з китайською системою CIPS та ініціативами Росії щодо цифрового рубля, свідчить про те, що країни BRICS+ шукають способи обійти західне фінансове домінування. Використовуючи технологію розподіленого реєстру, ці держави прагнуть підвищити безпеку транзакцій, прозорість та зменшити залежність від банків-посередників. Однак цей процес також має ризики. Відсутність регуляторної узгодженості між країнами BRICS+ може обмежити масштабування блокчейн-платежів, тоді як загроза західної економічної відповіді — наприклад санкцій проти блокчейн-платформ, що сприяють операціям у валютах, відмінних від долара США, — залишається критичним викликом.
Попри ці зовнішні виклики, BRICS+ продовжує просувати конкретні рішення, спрямовані на посилення фінансової незалежності. Важливим елементом є створення багатосторонньої системи валютних свопів, яка дозволяє центральним банкам забезпечувати ліквідність у національних валютах, а не залежати від долара. Цей механізм уже випробовувався між Китаєм та Росією, а також між Індією та ОАЕ, демонструючи ширший рух до локалізованих фінансових механізмів. Крім того, регіональні платіжні мережі, такі як індійський Unified Payments Interface (UPI), розглядаються як потенційні моделі для транзакцій між країнами BRICS. Хоча ці заходи є важливими кроками до фінансової автономії, вони ще не становлять повноцінного виклику існуючій глобальній монетарній системі. Долар США залишається глибоко інтегрованим у світову торгівлю, а значна частина міжнародних транзакцій і далі здійснюється через SWIFT і розраховується в доларах США.
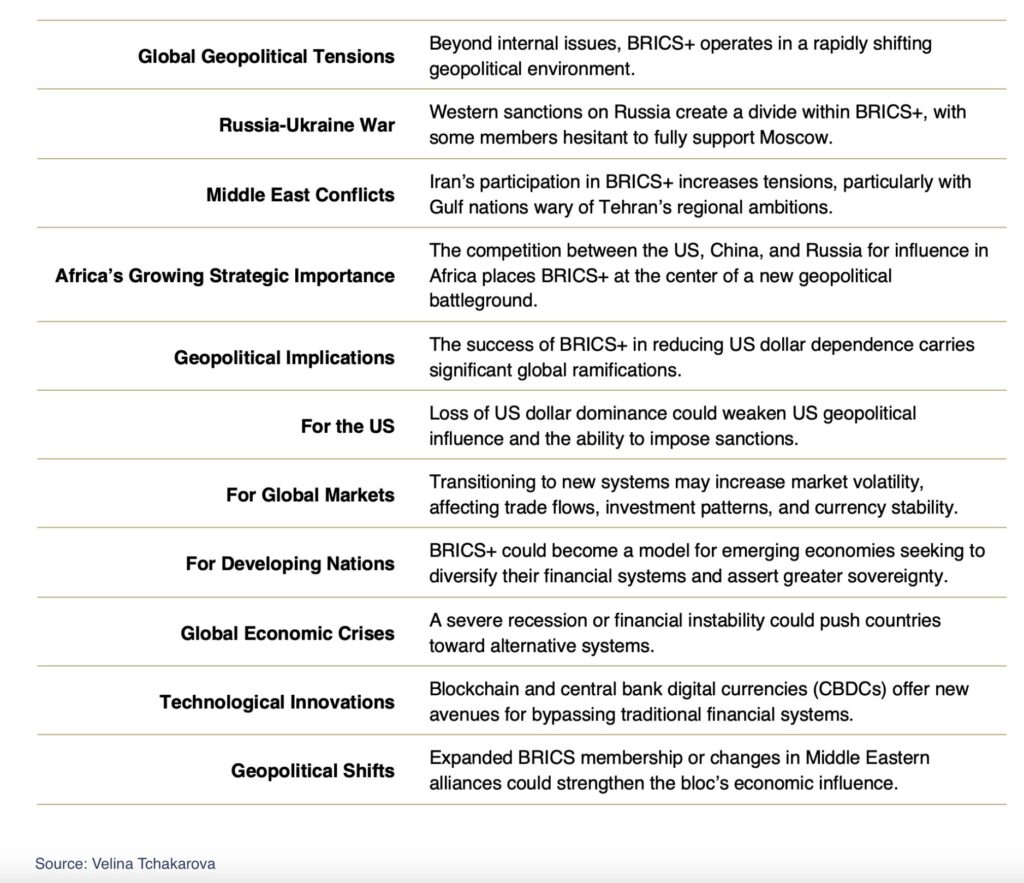
Джерело: Веліна Чакарова.
Перед BRICS+ стоїть вирішальний етап еволюції. Розширення групи збільшує її економічну вагу, але водночас породжує внутрішні суперечності. Індія залишається обережною щодо лідерства Китаю в блоці, побоюючись зростання впливу Пекіна в економічній та стратегічній сферах. Аналогічно Саудівська Аравія, попри зацікавленість у BRICS+, продовжує підтримувати міцні фінансові та безпекові зв’язки зі США, що робить її повну участь невизначеною. Приєднання Ірану створює ще один рівень складності, оскільки його геополітична позиція може спровокувати нові західні санкції проти інституцій, пов’язаних із BRICS+. Ці розбіжності можуть уповільнити ухвалення рішень та перешкодити реалізації єдиної фінансової стратегії.
Довгострокові наслідки ініціатив BRICS+ залежатимуть від того, наскільки ефективно група зможе подолати ці виклики. У разі успіху BRICS+ може стати основою багатополярної фінансової системи, запропонувавши країнам, що розвиваються, альтернативу моделі, орієнтованій на долар, яка десятиліттями домінувала у світовій торгівлі. Цей перехід не відбудеться за одну ніч, але поступові зміни — зокрема поширення розрахунків, забезпечених сировинними активами, блокчейн-фінансових екосистем та розширення фінансування в національних валютах — можуть поступово послабити гегемонію долара США. Водночас нездатність координувати політику у поєднанні з опором усталених західних фінансових інституцій може загальмувати амбіції BRICS+ та обмежити його вплив регіональними економічними домовленостями, а не глобальною трансформацією.
Геополітичні перспективи
Хоча долар США залишається домінуючим у міжнародних транзакціях, його роль як резервної валюти поступово зменшується. Зусилля країн BRICS зі скорочення залежності від долара, зокрема розробка альтернативних платіжних систем, сприяють цій тенденції. У 2025 році валютна ініціатива BRICS+ може еволюціонувати у багатокомпонентний механізм розрахунків, а не у справжню монетарну альтернативу, функціонуючи радше як стратегічний обхідний механізм, ніж фінансова революція. За своєю логікою він може бути частково змодельований за аналогією зі спеціальними правами запозичення МВФ і базуватися на кошику, що включатиме національні валюти, золото, сировинні товари, озброєння та цифрові активи, такі як CBDC. Така система могла б дозволити державам-учасницям обходити торгівлю, засновану на доларі США, та уникати західних санкцій, особливо в операціях із такими країнами, як Росія та Іран — передусім якщо нещодавні спроби геополітичного зближення США з Москвою зазнають невдачі або переговори з Тегераном щодо його ядерної програми та регіональної поведінки не дадуть результатів. У такому разі Росія та Іран могли б поглибити інтеграцію з фінансовими механізмами BRICS+ як противагу західному тиску.
Однак довіра до такої системи може бути підірвана подальшим скороченням резервів у юанях, нестабільними макроекономічними фундаментальними показниками країн BRICS та відсутністю юридичних гарантій і інституційної довіри. Хоча вона могла б допомогти санкційним або ізольованим економікам підтримувати торгівлю через бартерні механізми, навряд чи така система забезпечить рівень прозорості, конвертованості та глобального визнання, необхідний для конкуренції з доларовою системою.
Гіпотетична поява блоку «EagleBear» («ОрелВедмідь») — навіть якщо він буде крихким і тактичним — уже почала змінювати глобальне сприйняття. Якщо США та Росія почнуть координувати позиції у сферах контролю над озброєннями, енергетики та регіональної стабілізації, конструкція «DragonBear» («ДраконВедмідь»), яка символізує тісне китайсько-російське зближення, може опинитися під питанням. Для BRICS+ це створює стратегічну невизначеність. Якщо Москва дистанціюється від Пекіна, геополітична цілісність BRICS+ може ослабнути, підриваючи його роль як єдиної противаги Заходу. Менші члени — такі як Південна Африка, ОАЕ та Єгипет — можуть зіткнутися з посиленим тиском щодо визначення своєї геополітичної орієнтації, особливо якщо Вашингтон зміцнюватиме двосторонні безпекові та торговельні партнерства з окремими членами BRICS+.
Поглиблення торговельної війни між США та Китаєм сприяло ширшій біполяризації глобальної економічної та торговельної системи з каскадними наслідками для міжнародних відносин. У міру зростання тарифів — у деяких випадках до 245% на китайські товари — та запровадження Китаєм заходів у відповідь глобальні ланцюги постачання фрагментуються, а світова економіка дедалі більше визначається конкуруючими сферами впливу. У цьому геополітичному середовищі члени BRICS+ зазнають дедалі більшого тиску щодо вибору сторони. Індія та Бразилія, які підтримують глибокі економічні зв’язки і з Китаєм, і зі США, особливо вразливі до геополітичних коливань. Їхня стратегічна неоднозначність може обмежувати процес ухвалення рішень у BRICS+, оскільки внутрішні суперечності посилюються під впливом зовнішнього тиску.
Крім того, формуються контури нової холодної війни — між Заходом на чолі зі США та альянсом «DragonBear». Країни BRICS+ опиняються між цими полюсами. Хоча окремі члени можуть посилити прихильність до багатополярності, інші можуть намагатися балансувати або дистанціюватися від ініціатив, які сприймаються як антагоністичні щодо Заходу. Здатність блоку запропонувати альтернативну модель врядування західним інституціям залежатиме від його спроможності зберегти згуртованість в умовах посилення суперництва.
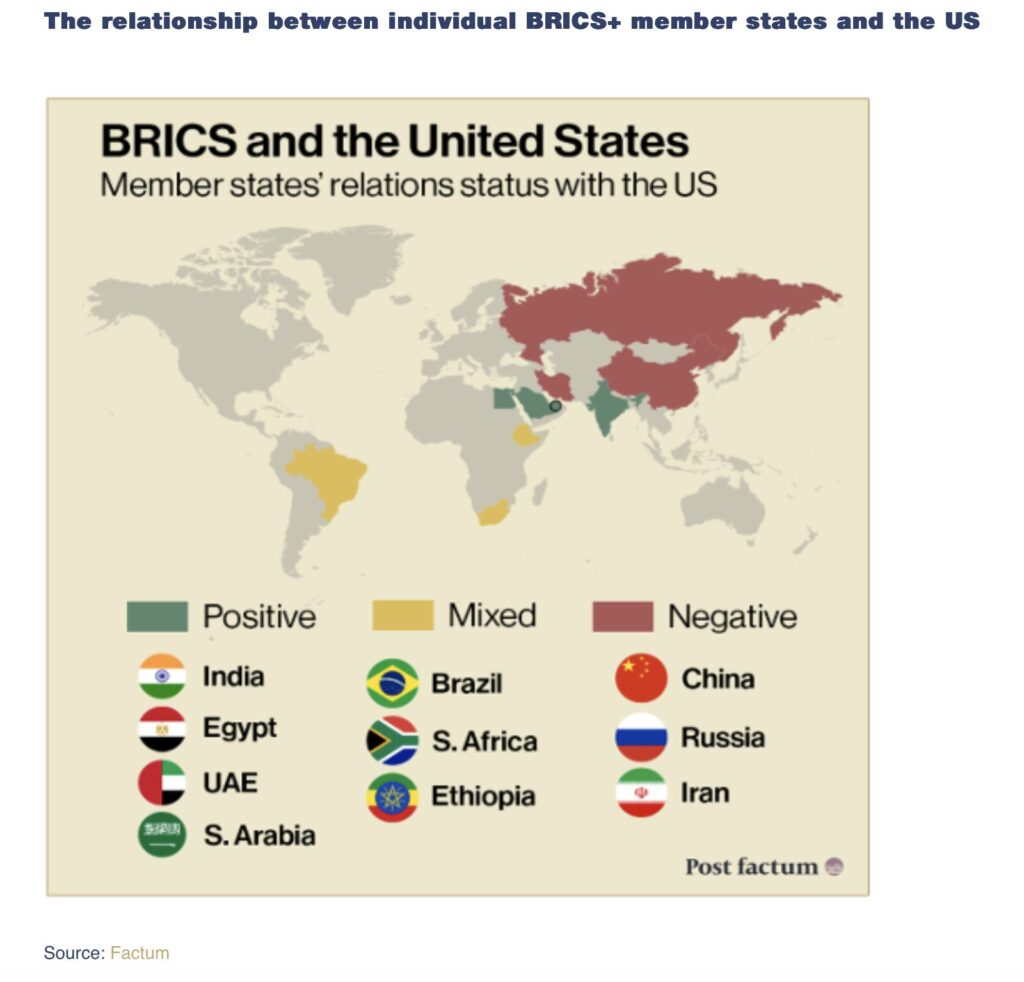
Відносини окремих держав BRICS+ зі США
Джерело: Factum.
Ключове питання полягає в тому, чи зможе BRICS+ ефективно протистояти західному порядку та запропонувати альтернативну модель глобального врядування, чи внутрішні розбіжності та зовнішній тиск обмежать його здатність діяти як єдиний блок. BRICS+ перебуває на роздоріжжі між еволюцією та фрагментацією. Він перевершив G7 за економічним масштабом, контролює критично важливі глобальні ресурси та став одним із голосів Глобального Півдня. Водночас його інституційні слабкості, фінансова залежність від західних ринків та внутрішні суперечності обмежують його ефективність.
Щоб стати справжньою альтернативою західному порядку, BRICS+ має:
- розробити структуровану фінансову та економічну систему, яка виходитиме за межі символічних декларацій;
- посилити внутрішньоблокові торговельні та інвестиційні потоки, щоб зменшити залежність від зовнішніх ринків;
- збалансувати економічне домінування Китаю та геополітичне домінування «DragonBear», забезпечивши більш рівномірний розподіл лідерства;
- сформувати геополітичне бачення, здатне об’єднати різноманітних членів навколо спільних цілей.
Станом на 2025 рік BRICS+ позиціонував себе як важлива геополітична та економічна сила, яка активно впливає на глобальні фінансові потоки, технологічне співробітництво та багатосторонні дипломатичні процеси між економіками, що розвиваються. Прагнучи протистояти західному фінансовому та геополітичному домінуванню, BRICS+ має одночасно долати розбіжності між економічними системами, зовнішній тиск США та внутрішні суперечності. Хоча створення єдиної валюти BRICS залишається довгостроковою метою, практичні кроки — такі як механізми розрахунків, забезпечені сировинними активами, платіжні мережі на основі блокчейну та збільшення торгівлі в національних валютах — уже реалізуються, закладаючи основу децентралізованої фінансової системи.
Не можна ігнорувати геополітичний вимір фінансової еволюції BRICS+, особливо після повернення Дональда Трампа до Білого дому у 2025 році. Його прямі погрози запровадити 100-відсоткові тарифи проти країн BRICS, які прагнуть замінити долар США, означають безпосередню конфронтацію з економічними амбіціями блоку. Такий крок мав би серйозні наслідки для глобальної торгівлі, особливо для Китаю, який залишається найбільшим експортером до США. Нова торговельна війна могла б прискорити зусилля Пекіна з дедоларизації, ще більше поглибивши економічну біполяризацію між Заходом і багатополярною фінансовою системою, що формується. Тим часом Індія та Бразилія опинилися б у складному балансуванні, оскільки обидві країни мають міцні торговельні зв’язки зі США і можуть не захотіти повністю підтримувати антидоларову стратегію, яка загрожувала б їхнім економічним інтересам.
Питання створення єдиної валюти BRICS+, хоча й часто обговорюється, залишається значною мірою спекулятивним. На відміну від єврозони, яка десятиліттями формувала монетарну інтеграцію, BRICS+ не має необхідної інституційної згуртованості та економічної конвергенції для створення єдиної валюти. Домінування Китаю, на який припадає 62% ВВП BRICS+, створює дисбаланс сил, з яким меншим економікам буде складно впоратися. Крім того, різні монетарні політики, торговельні дисбаланси та геополітичні розбіжності роблять перспективу спільної валюти BRICS+ малоймовірною найближчим часом. Натомість головними механізмами дедоларизації, найімовірніше, залишатимуться поступові кроки — двосторонні валютні своп-угоди, регіональні клірингові центри та розширення цифрових платіжних мереж.
Геополітичні та геоекономічні наслідки фінансових ініціатив BRICS+ у довгостроковій перспективі є значними. Успішна стратегія дедоларизації могла б послабити здатність США застосовувати односторонні санкції, зменшити глобальний фінансовий вплив Вашингтона та змінити міжнародну торговельну динаміку. Водночас перехід до багатополярної фінансової системи, ймовірно, збільшить нестабільність на ринках, створюючи нові ризики для інвесторів і транснаціональних корпорацій, які працюють у дедалі більш фрагментованій глобальній економіці.
Зрештою, BRICS+ — це не просто економічний блок, а геополітична заява, декларація наміру змінити глобальні структури влади. Хоча його фінансова незалежність від долара США залишається незавершеним процесом, загальний напрям є очевидним: світ рухається до більш децентралізованого та багатополярного економічного порядку, і BRICS+ відіграє в цьому процесі провідну роль. Чи зможе він фундаментально трансформувати глобальну фінансову систему, чи залишиться сукупністю фрагментованих ініціатив — залежатиме від здатності подолати внутрішні суперечності, витримати зовнішній тиск і створити стійку та масштабовану фінансову інфраструктуру.
автор – Velina TCHAKAROVA